


Toimitilakiinteistön kiinteistövero lasketaan kertomalla rakennusten ja maapohjan verotusarvo kunnan kiinteistöveroprosentilla. Verotusarvo ei perustu markkina-arvoon, vaan rakennuksen ominaisuuksiin, kuten pinta-alaan, tilavuuteen, käyttötarkoitukseen, varusteluun ja ikään. Veroluotsien tarkastamista päätöksistä noin 30 % sisältää virheen.
Kun virhe löytyy, verotusta voidaan oikaista kuluvalta vuodelta ja kolmelta edelliseltä vuodelta. Joissain poikkeustapauksissa oikaisu voi ulottua pidemmälle. Lisäksi korjattu vero pienentää kaikkia tulevia veroja.
Mistä toimitilakiinteistön kiinteistövero muodostuu
Kiinteistövero on matemaattinen yhtälö. Verottaja määrittää rakennuksille ja maapohjalle verotusarvon, ja kunta päättää kiinteistöveroprosentin. Vero on näiden tulo.
Rakennuksen verotusarvo lasketaan kertomalla yksikköarvo rakennuksen kuutioilla tai neliöillä. Yksikköarvoon vaikuttavat käyttötarkoitus, varustelu ja rakennuksen ominaisuudet. Yhtälöön kuuluu myös ikäalennus, joka laskee verotusarvoa rakennuksen vanhetessa. Maapohjan arvo määräytyy samoista rekisteritiedoista: pinta-alasta, kaavatilanteesta ja käyttötarkoituksesta.
Ensimmäiset tarkistettavat asiat ovat maallikonkin ulottuvilla: pinta-alat, kuutiot, kerrokset ja käyttötarkoitus. Vastaavatko ne todellisuutta? Onko päätöksellä rakennuksia, jotka on jo purettu?
Yleisin harhaluulo: vero seuraa markkina-arvoa, kirjanpidon tasearvoa tai sijaintia
Moni olettaa, että kiinteistövero seuraa kiinteistön markkina-arvoa, kirjanpidon tasearvoa tai sijaintia. Näin ei ole.
”Samat parametrit pätevät Helsingin parhaalla alueella ja Lieksassa. Ainoa ero kiinteistöveron määrässä on kunnan veroprosentti, ja se on marginaalinen tekijä tässä kokonaisuudessa”, sanoo Veroluotsien kiinteistöasiantuntija Juha Mutanen.
Veroasiantuntija Laura Jalasaho kuulee usein saman ihmettelyn: miksi syrjäseudun rakennuksesta menee näin paljon veroa?
Keskustelu kääntyy usein kunnan veroprosenttiin, vaikka sen vaikutus on pieni. Ratkaisevaa on verotusarvo. Jos yksikköarvossa on 5 euron virhe, se kertautuu 7 000 kuution rakennuksessa 7 000 kertaa: verotusarvo on 35 000 euroa liian suuri, ja ylimääräinen vero maksetaan joka vuosi.
Miksi kiinteistöveropäätöksissä on virheitä
Veroluotsit tarkastaa noin 1 000 rakennusta vuodessa. Tarkastetuista päätöksistä noin 30 % sisältää virheen. Virheeksi lasketaan mikä tahansa väärä parametri verotusarvon yhtälössä, sillä yksikin väärä tieto muuttaa lopputuloksen.
Virheet syntyvät, koska tiedot kulkevat ihmisten kautta. ”Tieto tulee suunnittelijoilta, rakennusvalvonnasta ja kiinteistöjen omistajilta. Siksi niissä on virheitä ja virheellisiä tulkintoja”, Mutanen sanoo. Erityisen usein uudet rakennukset arvostetaan liian korkealle, koska niissä oletetaan olevan kaikki huippuominaisuudet.
Verottaja ei korjaa tietoja oma-aloitteisesti. Kiinteistöveropäätöksen ensimmäisellä sivulla kehotetaan tarkastamaan päätös, ja tarkastusvelvollisuus on kiinteistön omistajalla. Omistajan on myös ilmoitettava muutoksista, esimerkiksi käyttötarkoituksen vaihtumisesta tai siitä, että osa rakennuksesta on muuttunut käyttökelvottomaksi.
Jalasaho ei syyllistä verottajaa: ”Kiinteistöverossa on sama periaate kuin muissakin veroasioissa. Tiedot on tarkastettava itse.”
Tarkastus putoaa työtehtävien väliin
Yrityksessä kiinteistöveropäätöksen oikeellisuuden varmistaminen putoaa usein työtehtävien väliin, ja jää siksi varmistamatta. Tilintarkastaja tarkastaa hallinnon ja kirjanpidon, tilitoimisto hoitaa kirjanpidon, eikä isännöitsijällä yleensä ole tarvittavaa erikoisosaamista. Päätös kirjataan ja maksetaan.
Veroluotsit on törmännyt myös tilanteisiin, joissa kiinteistöjohtaja on tyrmännyt tarkastuksen, vaikka omistaja olisi sen halunnut. Taustalla voi olla pelko siitä, että paljastuu kallis virhe, joka olisi pitänyt huomata aiemmin. On kuitenkin tärkeä havaita virhe ja keskittyä sen tuomaan säästöön nyt ja tulevaisuudessa.
Yleisimmät virheet toimitilakiinteistöjen verotuksessa
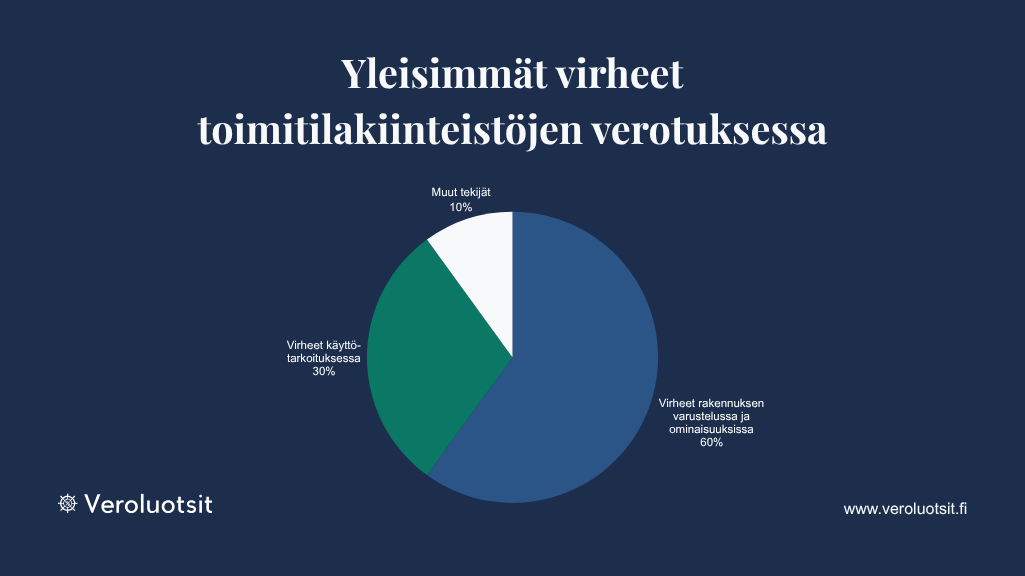
Veroluotsien arvion mukaan noin 60 % löydetyistä virheistä liittyy rakennuksen varusteluun ja ominaisuuksiin, noin 30 % käyttötarkoitukseen ja noin 10 % muihin tekijöihin. Arvio perustuu aineistoon, jossa teollisuuskiinteistöjä on eniten.
Virheet varustelussa ja ominaisuuksissa
Teollisuuskiinteistöissä lämmitys, ilmanvaihto ja muut varustelutasot on usein arvioitu liian korkeiksi. Myös sosiaali- ja toimistotilojen osuus suhteessa muihin neliöihin on usein määritelty väärin. Virheitä löytyy kaikilta vuosikymmeniltä.
Yhdessä Veroluotsien tarkastamassa teollisuuskohteessa oli monta eri-ikäistä rakennusta ja useaan kertaan laajennettu päärakennus. Kokonaisuuteen kuului sekä lämmintä että kylmää tilaa. Laajaa toimistokokonaisuutta ei oltu huomioitu rakennusluokkien arvostuksessa, ja esimerkiksi PVC-hallista puuttuivat ikävähennykset. Korjausten jälkeen vuotuinen kiinteistövero laski 30 000 eurosta 19 000 euroon, noin 37 %. Kohteen oli aiemmin tarkastanut kokenut asiantuntijatiimi, joka ei ollut löytänyt näitä kohtia.
Käyttötarkoituksen virheet
Käyttötarkoitusvirheitä on erityisesti 1930–1970-luvuilla rakennetuissa toimisto-, pankki- ja kivijalkarakennuksissa, jotka palvelevat nykyään aivan muuta tarkoitusta. Toimistot verotetaan korkeasti. Jos entinen toimisto on muutettu asunnoiksi, vero voisi olla puolet pienempi. Myymälöissä ikävähennykset ovat 4–5-kertaiset toimistoihin verrattuna, joten vanhassa rakennuksessa oikea luokitus tekee suuren eron.
Jyväskylän Vaajakoskella Kiinteistötahkolan isännöimä entinen pankkirakennus toimii nykyään toimisto-, asuin- ja myymäläkiinteistönä. Muutokset eivät olleet päivittyneet verotukseen. Kun rakennus tulkittiin myymäläksi, ikävähennykset laskivat verotusarvoa huomattavasti. Lisäksi kellarikerrokset puuttuivat tiedoista ja pinta-alat olivat väärin, koska piirustukset eivät olleet ajan tasalla. Vuotuinen kiinteistövero laski noin 9 500 eurosta 3400 euroon, ja yhtiö sai palautukset aiemmilta vuosilta (noin 18000€).
Toisessa kohteessa, Isännöinti Helinköllä huomattiin, että kahdesta samanlaisesta liikerakennuksesta toisen kiinteistövero oli kaksinkertainen. Asiaa oli pohdittu hallituksessa pitkään. Oikaisu toi 24 000 euroa takautuvia palautuksia ja noin 6000 euroa vuotuista säästöä.
Muut virheet
Muihin virheisiin lukeutuu joukko sekalaisia asioita: Ikäalennus voi olla väärin, jolloin verotusarvo laskee liian hitaasti. Päätöksellä voi olla jo purettuja rakennuksia. Maapohjan tiedoissa voi olla samoja virheitä kuin rakennuksissa: väärä pinta-ala, vanha kaavatilanne tai väärä käyttötarkoitus.
Näin tunnistat riskikohdat
”Ei ole mitään syytä jättää kiinteistöveroa tarkastamatta”, Mutanen sanoo. Tarkastus on paikallaan ainakin näissä tilanteissa:
- Uusi kiinteistöveropäätös. Jokainen päätös kannattaa tarkastaa, ja se on myös omistajan velvollisuus.
- Käyttötarkoitus on muuttunut tai osa rakennuksesta on poistettu käytöstä.
- Rakennus on uusi. Ominaisuustasot arvioidaan usein liian korkeiksi.
- Omistus vaihtuu. Ostaja perii myös aiemmat virheet.
Yksi tehokas tapa on vertailla omia kiinteistöjä keskenään. Veroluotsit on nähnyt tapauksia, joissa useampi samanlainen rakennus on luokiteltu päätöksellä eri tavoin ja niiden verot poikkeavat selvästi toisistaan. Jos yksi kohde erottuu muista, syy kannattaa selvittää.
Virhe voi myös olla vuosikymmeniä vanha. Hiljattain syrjäisellä paikkakunnalla sijaitsevan, vuonna 1937 rakennetun kiinteistön vero puolittui oikaisussa, ja kiinteistöyhtiö sai 4 600 euroa palautuksia. Rakennuksessa ei ollut muuttunut mitään. Virhe oli tehty aikanaan, ja sen mukaan oli maksettu liikaa vuodesta toiseen. Ajan kanssa menetetty potti oli suuri.
Tarkastuksesta hyötyvät erityisesti kiinteistö- ja asunto-osakeyhtiöt, yritykset ja sijoittajat, joilla on liike-, toimisto- tai teollisuuskiinteistöjä. Suuremmissa ja uudemmissa kohteissa virheiden euromäärät kasvavat suurimmiksi.
Optimointi vai virheen korjaus: missä raja menee
Kiinteistöveron oikaisussa on kolme eri asiaa, jotka kannattaa erottaa toisistaan.
- Virheen korjaaminen tarkoittaa sitä, että oikaistaa jokin verotusarvoa määritelevä asia, joka ei pidä paikkaansa: esimerkiksi väärä rakennusluokka, kerroskorkeus, varustelutaso tai pinta-ala. Suurin osa Veroluotsien työstä on tätä.
- Optimointi tarkoittaa tulevan suunnittelua. Esimerkiksi hallien kerroskorkeus tai sosiaali- ja toimistotilojen määrä vaikuttaa verotukseen, ja suunnitteluvaiheessa asia voi olla muutamasta sentistä kiinni.
- Edullisimman tulkinnan hakeminen koskee rajatapauksia. Rakennusluokkien sisällä on useita määritelmiä, ja rakennus voi täyttää kahden luokan ehdot osittain. Silloin haetaan omistajan kannalta edullisempi tulkinta. ”Me laitamme faktat pöytään, kerromme mihin tulkinta perustuu ja jätämme ratkaisun verottajalle”, Mutanen kuvaa. Näin perustelluista tulkinnoista Veroluotsien kokemuksen mukaan 96 % on mennyt läpi.
Raja verojen välttelyyn on selvä. Välttelyä on jättää ilmoittamatta muutoksia tai uusia rakennuksia.
Uudisrakennus: tarkasta kiinteistövero heti, viimeistään kolmen vuoden kuluttua
Uudisrakennuksen verotus kannattaa tarkastaa heti, kun rakennus ilmestyy kiinteistöveropäätökselle. Ominaisuustasot ovat hyvin usein liian korkeita. Kun virhe korjataan heti, se ei ehdi kertautua vuodesta toiseen, ja kaikki on vielä pelastettavissa.
Tarkastus kannattaa tehdä viimeistään, kun rakennus on noin kolme vuotta vanha, jolloin oikaisu voidaan tehdä valmistumiseen saakka. Tarkastus on erityisen tärkeä, jos rakennusaika on venynyt, rakennus on jäänyt kesken tai siihen on tehty muutoksia rakennusvaiheessa.
Näin tehdään kiinteistöveron oikaisu ja haetaan liikaa maksettu vero takaisin
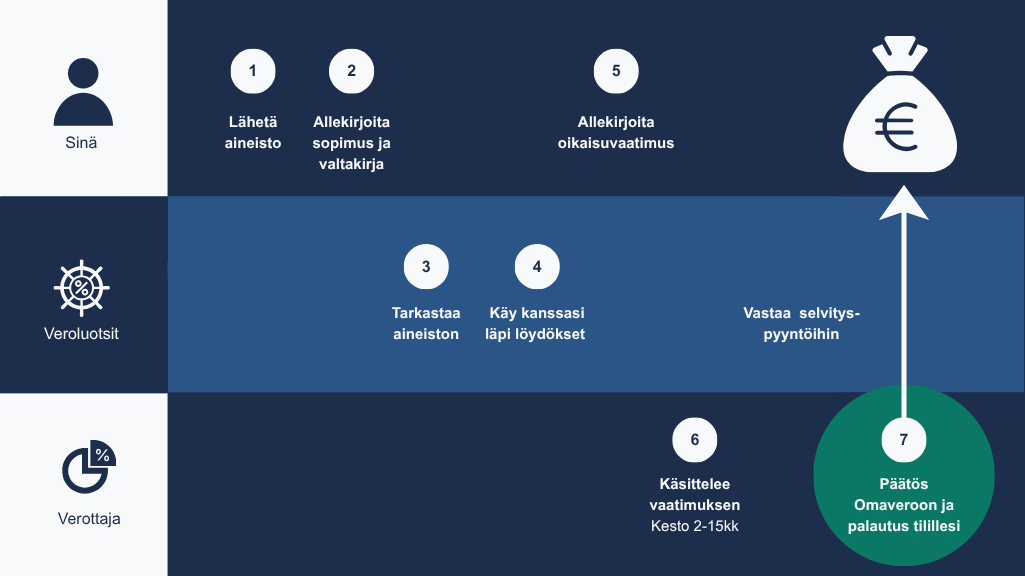
Kiinteistöveron tarkastus on tehty todella helpoksi. Asiakkaalle prosessi näkyy vain kriittisissä pisteissä:
- Asiakas toimittaa kiinteistöveropäätöksen ja rakennuksen piirustukset, vaikka kännykkäkuvana. Jos ajantasaisia piirustuksia ei löydy, ne voi tilata kunnan rakennusvalvonnan arkistosta muutamalla kympillä, ja Veroluotsit voi tilata ne asiakkaan puolesta. Joskus muutkin asiakirjat riittävät. Vuonna 1937 rakennetun entisen pankin kohdalla piirustuksia ei löytynyt lainkaan, mutta asiat voitiin osoittaa yhtiöjärjestyksen ja huoneistoluettelon avulla.
- Asiakas allekirjoittaa sopimuksen ja valtakirjan Verohallinnon suuntaan tehtävää asiointia varten.
- Veroluotsit tarkastaa aineiston, mikä kestää joitakin viikkoja.
- Löydökset ja ehdotetut muutokset käydään asiakkaan kanssa läpi.
- Asiakas allekirjoittaa oikaisuvaatimuksen sähköisesti.
- Verottaja käsittelee vaatimuksen. Veroluotsien kokemuksen mukaan käsittely kestää 2–15 kuukautta. Mahdollisiin selvityspyyntöihin vastaa Veroluotsit.
- Päätös tulee asiakkaan OmaVeroon, ja palautus siirtyy tilille.
Veroluotsien tekemistä oikaisuvaatimuksista 96 % on hyväksytty kokonaan tai osittain. Lopputulos on ylittänyt Veroluotsien oman ennusteen.
Mitä kiinteistöveron tarkastus maksaa?
Kiinteistöveron tarkastuksen hinta riippuu palveluntarjoajasta. Veroluotsit toimii success fee -mallilla: Kartoitus on maksuton, ja palkkio on 50 % veronpalautuksen kokonaismäärästä korkoineen. Jos kuluvan vuoden veroa ei ole vielä maksettu, myös verottajan ilmoittama veron alennus lasketaan palkkion pohjaksi.
Palkkio maksetaan vasta, kun verottaja on tehnyt päätöksen ja palautukset ovat asiakkaan tilillä. Jos palautusta ei tule, tarkastus ei maksa mitään.
Kannattaako oikaisu tehdä itse?
Oikaisuvaatimuksen voi tehdä itse, mutta uskottava ja perusteltu vaatimus edellyttää, että koko yhtälö ja sen tulkinnat hallitaan. Maallikolla voi olla tietoa periaatteista tai yksittäisistä yksityiskohdista, mutta harvoin laskentakaavasta tai tulkinnoista. ”Vasta kun koko yhtälö on oikein, kiinteistövero on oikein”, Mutanen sanoo.
Veroluotsien asiakkaissa on yrityksiä, jotka ovat yrittäneet oikaisua itse. He eivät ole osanneet perustella muutosta tai tarttua oikeisiin asioihin. Isoja virheitä löytyy usein myös ammattilaisten jäljiltä, koska kyse on kapeasta erikoisalasta. Veroluotsit on kokeillut myös tekoälyä, mutta sen kyvyt eivät toistaiseksi riitä saamaan kaikkia parametreja oikein.
Kiinteistöveron korjaaminen vie paljon aikaa. Talousjohdon tai kiinteistöjohtajan tunnit kannattaa käyttää muuhun, kun Veroluotsien palkkio maksetaan vain toteutuneista palautuksista.
Mitä korjaus tuottaa kiinteistösijoittajalle: kassavirta ja kiinteistön arvo
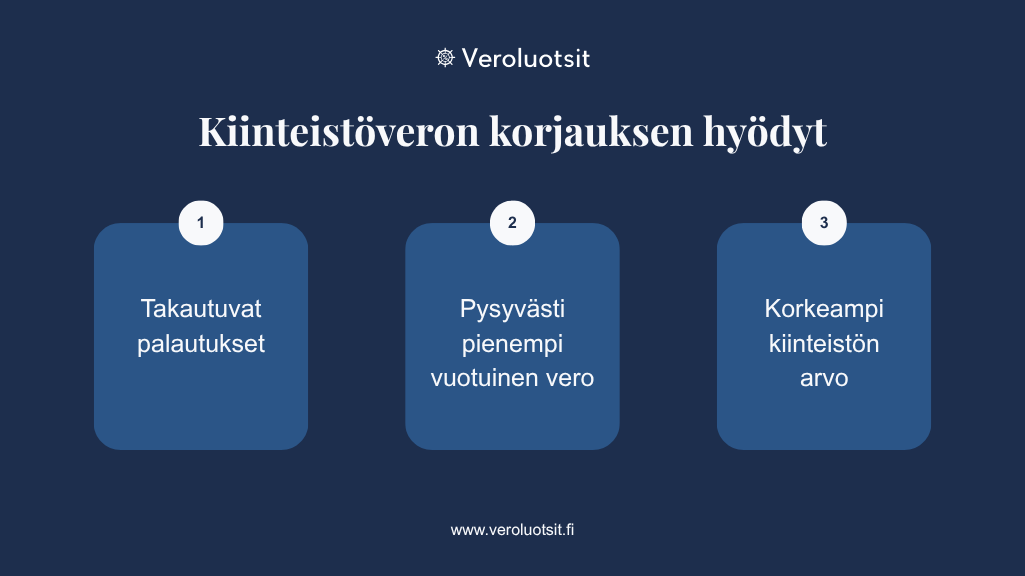
Kiinteistöveron korjaus tuo kiinteistösijoittajalle kolme hyötyä:
- takautuvat palautukset korkoineen
- pysyvästi pienemmän vuotuisen veron
- korkeamman kiinteistön arvon.
Mutanen havainnollistaa viimeksi mainittua esimerkillä:
| Ennen | Jälkeen | |
| Vuokratulo | 100 000 € | 100 000 € |
| Kiinteät kulut (vakuutukset, huolto, energia, kiinteistövero) | 20 000 € | 18 000 € |
| Käyttökate | 80 000 € | 82 000€ |
| Kiinteistön arvo 8 % tuottovaatimuksella | 1 000 000 € | 1 025 000 |
Kun sijoituskohteen kiinteitä kuluja saadaan kiinteistöveron osalta alas esimerkiksi 2 000 euroa vuodessa, kiinteistön arvo nousee 25 000 euroa eli 2,5 %. Säästö parantaa kassavirtaa arjessa, mutta myyntitilanteessa sen vaikutus moninkertaistuu, koska ostaja hinnoittelee kiinteistön käyttökatteen perusteella.
Tämä koskee erityisesti kiinteistörahastoja ja ammattimaisia sijoittajia, joiden tuotto syntyy myös kiinteistökaupoista. Mutanen tiivistää asian vertauksella:
”Kiinteistöverossa säästö voi olla nyt henkilöauton verran, lähivuosina maasturin verran ja kiinteistöä myytäessä kivitalon verran.”
Usein kysytyt kysymykset
Miten toimitilakiinteistön kiinteistövero lasketaan?
Verottaja määrittää rakennuksille ja maapohjalle verotusarvon, joka kerrotaan kunnan kiinteistöveroprosentilla. Rakennuksen verotusarvo lasketaan yksikköarvosta, pinta-alasta tai tilavuudesta ja ikäalennuksesta. Yksikköarvoon vaikuttavat käyttötarkoitus, varustelu ja ominaisuudet.
Vaikuttaako kiinteistön sijainti tai markkina-arvo kiinteistön verotusarvoon?
Ei vaikuta. Verotusarvo perustuu rakennuksen ominaisuuksiin, ei markkina-arvoon tai kirjanpidon tasearvoon. Samanlainen rakennus arvostetaan samoilla parametreilla Helsingissä ja Lieksassa. Ainoa ero syntyy kunnan veroprosentista, mikä on marginaalinen tekijä kokonaissummassa.
Kuinka pitkältä ajalta liikaa maksettua kiinteistöveroa saa takaisin?
Verotusta voidaan oikaista kuluvalta vuodelta ja kolmelta edelliseltä vuodelta, ja palautuksille maksetaan korko. Korjattu verotusarvo pienentää myös tulevien vuosien veroa.
Paljonko kiinteistöveron tarkastus maksaa?
Veroluotsien kartoitus on maksuton. Palkkio on 50 % veronpalautuksesta korkoineen, ja se maksetaan vasta, kun palautus on tilillä. Jos palautusta ei tule, tarkastus ei maksa mitään.